Altersvorsorgedepot
Mit staatlicher Förderung fürs Alter vorsorgen.
Bis zu 540 € staatliche Zulage pro Jahr
Boni für Kinder und junge Sparer
0,10 % laufende ETF-Kosten pro Jahr*
Das neue Altersvorsorgedepot
Mit dem neuen Altersvorsorgedepot kannst du noch mehr aus deiner Altersvorsorge machen. Du bekommst mehr staatliche Förderung, hast mehr Flexibilität bei der Auszahlung und bessere Möglichkeiten, mit Kapitalanlagen für das Alter vorzusorgen. Die neuen Fördermöglichkeiten gelten ab Januar 2027.
Ab 1. Februar 2027 kannst du bei der 1822direkt in Kooperation mit bevestor zwischen zwei Varianten für dein Altersvorsorgedepot wählen. Investiert wird dabei in zwei ETFs: einen weltweit anlegenden Aktien-ETF und einen europäischen Renten-ETF. Die laufenden ETF-Kosten betragen 0,10 % pro Jahr.* Depotführung und Zulagenverwaltung sind für dich kostenfrei.
Deka-Vorsorge Classic
- Zwei ETFs: Ein weltweit anlegender Aktien-ETF und ein Renten-ETF.
- Feste Aktienquote: Starte mit 100 % Aktienanteil.
- Automatische Anpassung: Der Aktienanteil sinkt fünf Jahre vor Rentenbeginn auf 50 % und zwei Jahre davor auf 30 %. Der frei werdende Anteil wird jeweils in den Renten-ETF umgeschichtet.
- Kostengünstig: Die laufenden Kosten betragen nur 0,10 % pro Jahr.*
Deka-Vorsorge Individuell
- Zwei ETFs: Ein weltweit anlegender Aktien-ETF und ein Renten-ETF.
- Individuelle Aktienquote: Die Aktienquote legst du selbst fest.
- Flexible Anpassung: Du kannst die Gewichtung von Aktien- und Renten-ETF jederzeit an deine persönlichen Bedürfnisse anpassen.
- Kostengünstig: Die laufenden Kosten betragen nur 0,10 % pro Jahr.*
* Zuzüglich etwaiger Transaktionskosten und sonstiger Verwaltungs- und Betriebskosten, die zulasten des Fonds an Dritte zu zahlen sind.
Hinweis: Das angebotene Altersvorsorgedepot ist eine Produktlösung der DekaBank Deutsche Girozentrale. Weitere Produktdetails folgen.
Zusätzliche Vorsorge mit Unterstützung vom Staat
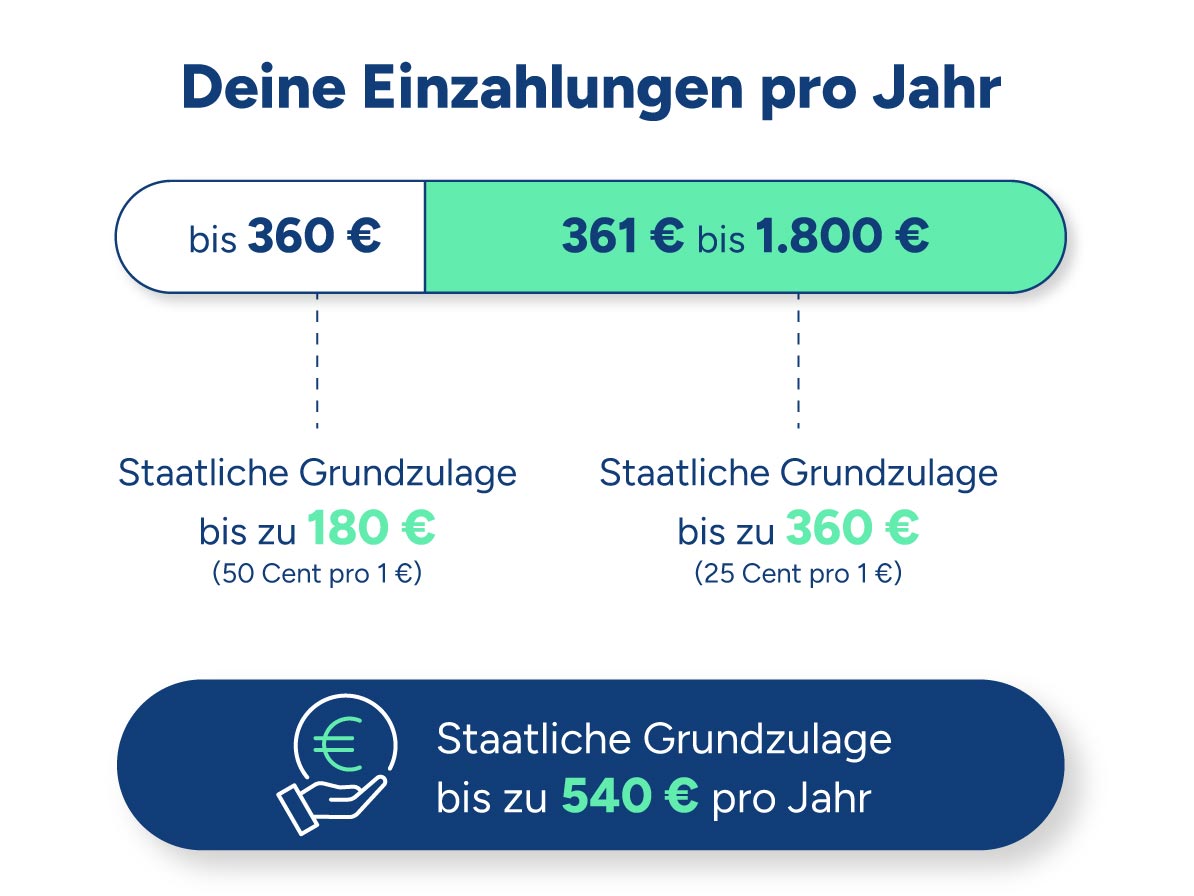
Der Staat fördert deine Einzahlungen zusätzlich mit einer Grundzulage bis zu 540 Euro pro Jahr. Für die ersten 360 Euro erhältst du eine Förderung von 50 Cent je eingezahltem Euro. Für weitere Einzahlungen bis 1.800 Euro gibt es 25 Cent je Euro. Um die maximale Förderung zu erhalten, müssen 150 Euro pro Monat eingezahlt werden.
Wird vor Beginn der Auszahlungsphase über das Kapital verfügt, sind bei geförderten Beiträgen die gewährten Zulagen und Steuerbegünstigungen zurückzuzahlen. Der erzielte Wertzuwachs ist mit dem individuellen Steuersatz zu versteuern.
Weitere Förderungsmöglichkeiten
So funktioniert es
Einzahlen
Du zahlst regelmäßig in dein Altersvorsorgedepot ein.
Förderung erhalten
Auf deine Einzahlungen können staatliche Zulagen und mögliche steuerliche Vorteile gewährt werden.
Fürs Alter vorsorgen
Deine Beiträge werden langfristig angelegt. Erträge bleiben während der Ansparphase grundsätzlich steuerlich begünstigt.
Im Ruhestand auszahlen lassen
Die Auszahlung erfolgt später im Ruhestand nach den gesetzlichen Vorgaben.
Jetzt für später vorsorgen
Mehr Hintergrundwissen im Ratgeber
Du möchtest tiefer in das Thema Altersvorsorgedepot einsteigen? In unserem Ratgeber erklären wir die wichtigsten Punkte ausführlicher: von der staatlichen Förderung über steuerliche Besonderheiten bis hin zur Auszahlung im Rentenalter.
Damit du weißt, worauf du dich einlässt
Chancen nutzen
- Das Altersvorsorgedepot nutzt die Renditechancen der Anlageklasse Aktien – abgestimmt auf deine Ansparzeit.
- Breite Risikostreuung durch die Bündelung aussichtsreicher Einzelwerte aus verschiedenen Anlageklassen, Währungen, Ländern und Regionen.
- Profitiere vom professionellen Know-how des Fondsmanagements.
Risiken im Blick behalten
- Die konkreten Risiken hängen davon ab, für welches Produkt du dich entscheidest.
- Schwankungen an den Kapitalmärkten lassen sich nicht ausschließen und können zu Verlusten führen.
- Währungsschwankungen an den Devisenmärkten können die Wertentwicklung der Fonds belasten.
- Verfügst du vor Beginn der Auszahlungsphase über dein Kapital, musst du bei geförderten Beiträgen die erhaltenen Zulagen und Steuerbegünstigungen zurückzahlen. Den erzielten Wertzuwachs musst du mit deinem individuellen Steuersatz versteuern.
Fragen & Antworten zum Altersvorsorgedepot
Ein normales Depot kannst du grundsätzlich frei nutzen. Das Altersvorsorgedepot ist dagegen speziell für die private Altersvorsorge vorgesehen. Dafür können staatliche Zulagen und steuerliche Vorteile möglich sein. Gleichzeitig gelten besondere Regeln für die Auszahlung.
Vielen Dank! Ihr Feedback hilft uns, die Seite weiter zu verbessern.
Ab 1. Februar 2027 kannst du bei der 1822direkt in Kooperation mit bevestor für dein Altersvorsorgedepot in zwei ETFs investieren: einen weltweit anlegenden Aktien-ETF und einen europäischen Renten-ETF. Du kannst dabei zwischen zwei Varianten wählen: Classic und Individuell. Weitere Produktdetails folgen.
Vielen Dank! Ihr Feedback hilft uns, die Seite weiter zu verbessern.
Das Altersvorsorgedepot ist auf die Auszahlung im Ruhestand ausgerichtet. Eine vorzeitige Entnahme kann dazu führen, dass Förderungen und steuerliche Vorteile zurückgezahlt werden müssen.
Vielen Dank! Ihr Feedback hilft uns, die Seite weiter zu verbessern.
Die Auszahlung ist grundsätzlich ab dem 65. Lebensjahr vorgesehen. Bis zu 30 % können als Einmalzahlung möglich sein. Der Rest wird monatlich ausgezahlt.
Vielen Dank! Ihr Feedback hilft uns, die Seite weiter zu verbessern.
Während der Ansparphase werden Erträge grundsätzlich nicht laufend besteuert. Die Besteuerung erfolgt in der Regel erst in der Auszahlungsphase.
Vielen Dank! Ihr Feedback hilft uns, die Seite weiter zu verbessern.
Ja, da das Geld angelegt wird, können die Werte schwanken. Verluste sind daher möglich.
Vielen Dank! Ihr Feedback hilft uns, die Seite weiter zu verbessern.
Wichtiger Hinweis
Die Darstellung dient ausschließlich Ihrer Information und stellt weder eine persönliche Empfehlung als Teil einer Anlageberatung noch eine Finanzanalyse dar. Bei den dargestellten Produktinformationen handelt es sich um Angaben des Emittenten. Die 1822direkt und die Frankfurter Sparkasse übernehmen für die Richtigkeit, Vollständigkeit und Angemessenheit dieser Daten keine Gewähr. Detaillierte Informationen zum Produkt sind den jeweils gesetzlich vorgeschriebenen Verkaufsunterlagen (z. B. Verkaufsprospekt, Basisinformationsblatt, Jahres- und Halbjahresberichte) zu entnehmen, die beim Emittenten angefordert werden können.
Die Informationen, die auf dieser Website bereitgestellt werden, sollen nur Gebietsansässigen, die ihren Wohnsitz in Deutschland haben, zur Verfügung stehen. Da in anderen Ländern die Bereitstellung solcher Informationen gegebenenfalls durch Gesetz eingeschränkt ist, haben Interessenten aus anderen Ländern keine Zugriffsberechtigung auf diese Website. Die nachfolgenden Informationen richten sich insbesondere nicht an US-Personen im Sinne der Regulation S des US Securities Act 1933 sowie Internet-Nutzer mit Wohnsitz in Großbritannien und Nordirland, Kanada und Japan. Die Wertpapiere, auf die sich nachfolgende Informationen beziehen, sind nicht und sollen nicht nach den Bestimmungen des US Securities Act 1933 in den USA registriert werden und dürfen in den USA ohne eine solche Registrierung bzw. nur auf Grundlage einer etwaigen Ausnahmeregelung an vorgenannte US-Personen angeboten und verkauft werden.